 Analysegespräch buchen
Das Wichtigste in Kürze
- KI liest Reisekostenbelege per OCR aus: Betrag, Umsatzsteuer, Datum, Aussteller und Kategorie, ohne manuelle Eingabe.
- Der Verpflegungsmehraufwand 2026 beträgt in Deutschland 14 Euro bei 8 bis 24 Stunden Abwesenheit und 28 Euro bei vollen 24 Stunden (§ 4 Abs. 5 Nr. 5 EStG).
- Ein Bewirtungsbeleg braucht 5 Pflichtangaben: Ort, Datum, Teilnehmer, Anlass und Betrag, sonst verweigert das Finanzamt den kompletten Abzug.
- Die Aufbewahrungsfrist für Buchungsbelege wie Reisekostenquittungen sank zum 01.01.2025 von 10 auf 8 Jahre (§ 147 AO, Viertes Bürokratieentlastungsgesetz).
- KI übernimmt 4 Bausteine der Reisekostenabrechnung: Belegerfassung, Pauschalenberechnung, Regelprüfung und automatische Übergabe an die Buchhaltung.
- Reisekostenbelege enthalten häufig personenbezogene Daten Dritter, etwa Namen von Geschäftspartnern auf Bewirtungsbelegen, und brauchen deshalb eine eigene DSGVO-Prüfung.
Reisekostenabrechnung automatisieren heißt: Eine KI liest fotografierte Belege per OCR aus, berechnet den passenden Verpflegungsmehraufwand automatisch nach Reisedauer und übergibt geprüfte Abrechnungen direkt an die Buchhaltung, ohne dass jemand Beträge von Hand abtippt. Die gesetzlichen Pauschalen selbst bleiben 2026 im Inland unverändert: 14 Euro bei 8 bis 24 Stunden Abwesenheit, 28 Euro bei vollen 24 Stunden (§ 4 Abs. 5 Nr. 5 Satz 2 EStG).
Dieser Beitrag zeigt, welche vier Bausteine KI bei der Reisekostenabrechnung übernimmt, welche Pflichtangaben ein Bewirtungsbeleg 2026 braucht und wie lange Belege aufbewahrt werden müssen.
Inhalt
- Warum Reisekostenabrechnung im Mittelstand zum Zeitfresser wird
- Aufbewahrungsfrist und GoBD: Was für digitale Reisekostenbelege gilt
- Verpflegungsmehraufwand 2026: Pauschale statt Einzelbeleg
- Bewirtungsbeleg: 5 Pflichtangaben, sonst verweigert das Finanzamt den Abzug
- Diese 4 Bausteine übernimmt KI bei der Reisekostenabrechnung
- Reisekostenabrechnung automatisieren: Papier vs. Excel vs. App vs. KI-System im Vergleich
- DSGVO bei der Reisekostenabrechnung: was für Belegdaten gilt
- So startest du: Pilotprojekt in 3 Schritten
- Was automatisierte Reisekostenabrechnung kostet
- Typische Stolperfallen bei der Einführung
- Fazit
Warum Reisekostenabrechnung im Mittelstand zum Zeitfresser wird
Reisekostenabrechnung fällt in jedem Betrieb mit Außendienst, Kundenterminen oder Montageeinsätzen regelmäßig an, bleibt aber meist eine der letzten Papieraufgaben im sonst digitalen Büroalltag. Ein Mitarbeiter sammelt Tankquittungen, Hotelrechnungen und Bewirtungsbelege lose in der Jackentasche, klebt sie am Monatsende auf ein Formular und reicht sie in der Buchhaltung ein. Dort prüft jemand jeden Beleg einzeln gegen die geltenden Pauschalen, bevor die Erstattung überhaupt starten kann.
Reisekostenabrechnung ist damit, neben der Zeiterfassung, einer von mehreren wiederkehrenden Prozessen mit klaren Regeln und hoher Fehleranfälligkeit bei manueller Bearbeitung. Beide Prozesse betreffen Mitarbeiterdaten, laufen auf feste gesetzliche Pauschalen oder Grenzwerte zu und münden am Ende in derselben Lohn- oder Finanzbuchhaltung.
Reisekostenabrechnung erfüllt drei klassische Kriterien für hohes Automatisierungspotenzial: hohe Wiederholrate bei jeder Dienstreise, klare Rechengrundlagen durch feste Pauschalen und ein spürbares Fehlerrisiko, von falsch berechneten Verpflegungssätzen bis zum verweigerten Vorsteuerabzug bei lückenhaften Bewirtungsbelegen.
Für Handwerksbetriebe mit Kundenterminen quer durchs Bundesland bedeutet das: Ein Monteur sammelt über mehrere Wochen Belege, bevor er sie gesammelt einreicht. Bis dahin sind Tankbelege verblasst, Parkscheine verloren gegangen oder die Erinnerung an den Anlass eines Geschäftsessens verblasst. Für Vertriebsteams mit häufigen Kundenbesuchen wächst der Aufwand mit jeder zusätzlichen Reise linear mit, ohne dass die Buchhaltung mitwächst. In beiden Fällen entsteht der eigentliche Zeitverlust nicht beim Beleg selbst, sondern bei der doppelten Prüfung: einmal durch den Reisenden, einmal durch die Buchhaltung.
Aufbewahrungsfrist und GoBD: Was für digitale Reisekostenbelege gilt
Reisekostenbelege gelten steuerrechtlich als Buchungsbelege, weil sie Grund für eine Buchung in der Finanzbuchhaltung sind. Die Aufbewahrungsfrist für Buchungsbelege sank zum 01.01.2025 von 10 auf 8 Jahre. Das Vierte Bürokratieentlastungsgesetz änderte dafür § 147 der Abgabenordnung (AO). Jahresabschlüsse, Handelsbücher und Inventare bleiben von der Verkürzung ausgenommen und behalten weiterhin eine Aufbewahrungsfrist von 10 Jahren. Besteht der Verdacht auf Steuerhinterziehung, bleibt zudem die Festsetzungsverjährung unabhängig von der Belegfrist bei 10 Jahren.
Aufbewahrungsfrist für Buchungsbelege seit 01.01.2025
§ 147 AO, Viertes BürokratieentlastungsgesetzVerpflegungsmehraufwand bei 8 bis 24 Stunden Abwesenheit
§ 4 Abs. 5 Nr. 5 EStG, 2026Verpflegungsmehraufwand bei voller 24-Stunden-Abwesenheit
§ 4 Abs. 5 Nr. 5 EStG, 2026Digitale Belege sind für die Aufbewahrung ausdrücklich zulässig, solange sie den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD) folgen. Zentral sind dabei drei Anforderungen: Unveränderbarkeit nach der Erfassung, lückenlose Nachvollziehbarkeit vom Beleg bis zur Buchung und ein Datenzugriff, der einer Betriebsprüfung jederzeit möglich bleibt. Ein Foto vom Beleg reicht also nicht automatisch aus, es braucht ein System, das die Aufnahme danach gegen nachträgliche Änderung sichert.
Ein Papierbeleg darf nach ordnungsgemäßer Digitalisierung vernichtet werden, das digitale Abbild muss dafür aber bildlich mit dem Original übereinstimmen und GoBD-konform archiviert sein. Ein unscharfes Handyfoto ohne Archivierungssystem erfüllt diese Anforderung in der Praxis meist nicht.
Verpflegungsmehraufwand 2026: Pauschale statt Einzelbeleg
Der Verpflegungsmehraufwand ist eine gesetzlich festgelegte Pauschale, die den Mehraufwand für Mahlzeiten auf Dienstreisen abgilt, unabhängig von der Höhe der tatsächlichen Ausgaben. Der Gesetzgeber verzichtet damit bewusst auf die Prüfung einzelner Restaurantquittungen. Für Inlandsreisen gelten 2026 zwei Sätze nach § 4 Abs. 5 Nr. 5 Satz 2 EStG in Verbindung mit dem BMF-Schreiben vom 5. Dezember 2025:
- 14 Euro bei einer Abwesenheit von mehr als 8 bis 24 Stunden sowie an den An- und Abreisetagen mehrtägiger Reisen
- 28 Euro bei einer vollen Abwesenheit von 24 Stunden
Die Inlandssätze bleiben damit gegenüber dem Vorjahr unverändert. Bei Auslandsreisen veröffentlicht das Bundesfinanzministerium jährlich länderspezifische Pauschalen, die sich zum Jahreswechsel 2026 für zahlreiche Länder verschoben haben. Wer regelmäßig ins Ausland reist, sollte die aktuelle Ländertabelle vor jeder Abrechnung prüfen, statt sich auf Werte aus dem Vorjahr zu verlassen.
Stellt der Arbeitgeber während der Reise eine Mahlzeit, etwa ein Hotelfrühstück oder ein Geschäftsessen mit Kunden, kürzt sich die Pauschale automatisch: um 20 Prozent für ein Frühstück, um jeweils 40 Prozent für Mittag- und Abendessen, jeweils bezogen auf die volle Tagespauschale von 28 Euro. Eine KI kann diese Kürzung direkt aus einer erkannten Hotelrechnung mit Frühstücksposten ableiten, ohne dass der Reisende sie selbst berechnen muss.
Bewirtungsbeleg: 5 Pflichtangaben, sonst verweigert das Finanzamt den Abzug
Ein Bewirtungsbeleg braucht 5 Pflichtangaben: Ort, Datum, Teilnehmer, Anlass und Höhe der Aufwendungen. Das schreibt § 4 Abs. 5 Satz 1 Nr. 2 Satz 2 EStG vor. Fehlt eine dieser Angaben, kann das Finanzamt den gesamten Abzug verweigern, nicht nur den strittigen Teil der Rechnung.
- OrtName und Anschrift des Restaurants, meist bereits auf der Rechnung aufgedruckt.
- DatumDer konkrete Tag der Bewirtung, nicht nur der Monat.
- TeilnehmerVor- und Nachname aller Anwesenden, bei größeren Gruppen eine ausreichend konkrete Sammelbezeichnung mit Anzahl.
- AnlassEine konkrete Formulierung wie Vertragsverhandlung Wartungsvertrag statt einer allgemeinen Angabe wie Geschäftsessen.
- Höhe der AufwendungenDer Rechnungsbetrag, in der Regel identisch mit dem Betrag auf der maschinell erstellten Rechnung.
Geschäftlich veranlasste Bewirtungskosten sind zu 70 Prozent als Betriebsausgabe abziehbar, die restlichen 30 Prozent bleiben steuerlich unberücksichtigt. Seit dem BMF-Schreiben vom 19. November 2025 darf die Bewirtungsrechnung digital erstellt oder nachträglich digitalisiert werden. Die Rechnung muss dafür maschinell erstellt und elektronisch aufgezeichnet sein, bei Rechnungsbeträgen bis 250 Euro reichen die Mindestanforderungen nach § 33 UStDV.
Eine KI kann genau an dieser Stelle ansetzen: Sie erkennt beim Scannen einer Restaurantrechnung automatisch, ob es sich um eine Bewirtung handelt, und fragt gezielt die fehlenden Pflichtangaben ab, etwa die Teilnehmerliste und den konkreten Anlass, statt den Beleg erst bei der Prüfung als unvollständig zurückzuweisen.
Diese 4 Bausteine übernimmt KI bei der Reisekostenabrechnung
KI-gestützte Reisekostenabrechnung besteht aus vier Bausteinen, die zusammen den größten Teil der manuellen Erfassungs- und Prüfarbeit abnehmen.
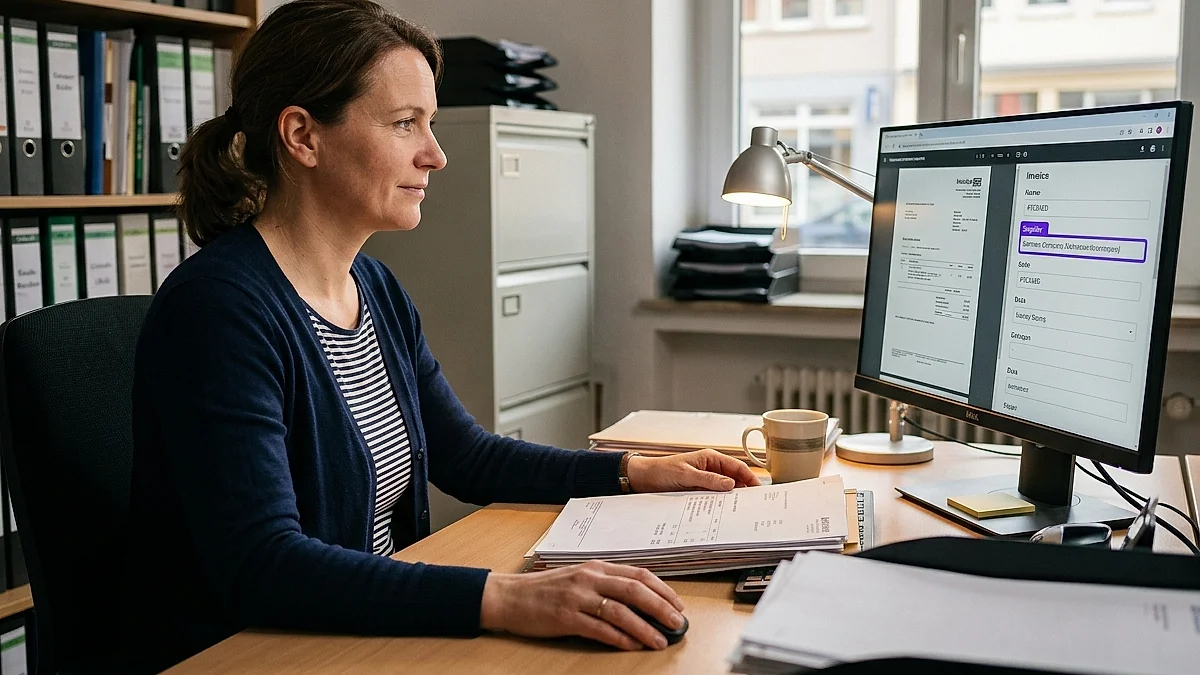
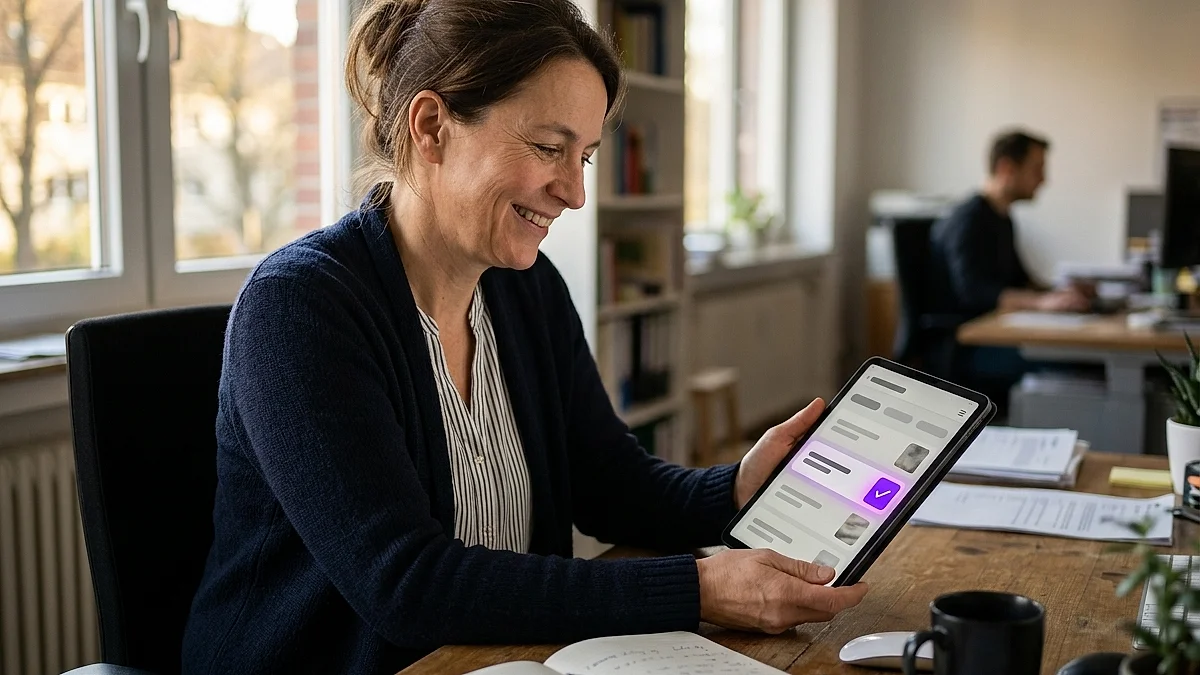
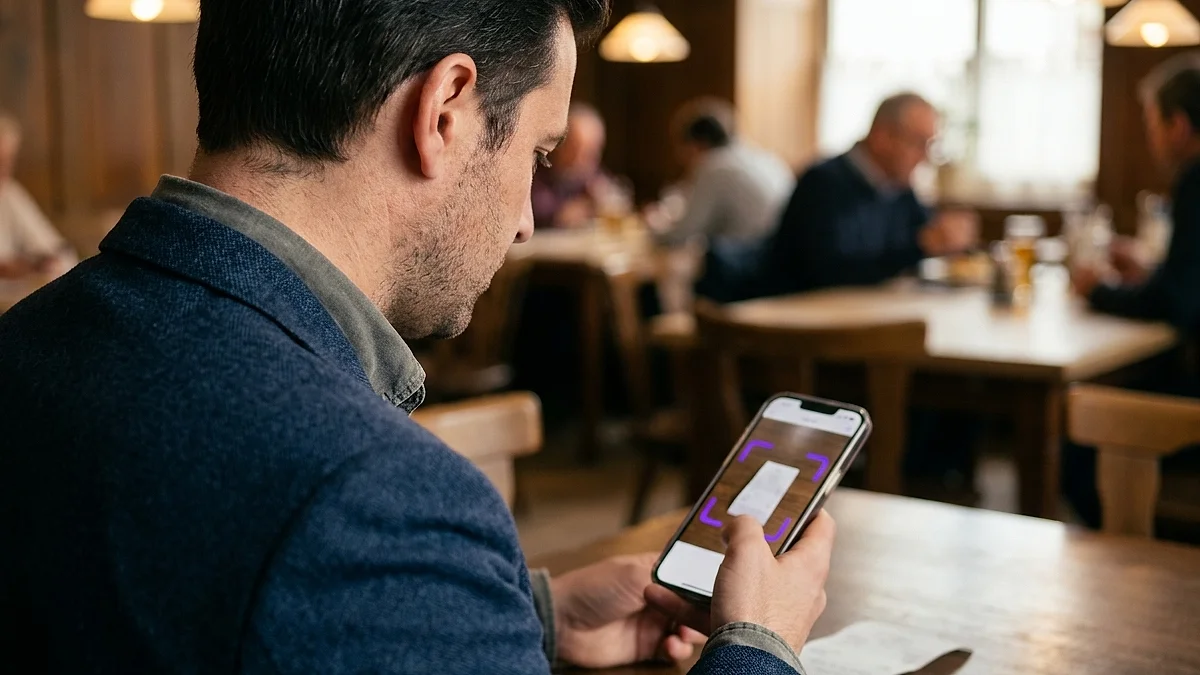
- Automatische Belegerfassung per OCRDie KI liest fotografierte oder per E-Mail weitergeleitete Belege aus und erkennt Betrag, Umsatzsteuersatz, Datum, Aussteller und Kategorie, ohne dass jemand Werte von Hand einträgt.
- Automatische PauschalenberechnungAus Abreise- und Rückkehrzeit berechnet die KI die passende Verpflegungspauschale und zieht Kürzungen für gestellte Mahlzeiten automatisch ab.
- Regel- und VollständigkeitsprüfungDie KI prüft Bewirtungsbelege auf die 5 Pflichtangaben, gleicht Beträge gegen die interne Reisekostenrichtlinie ab und fragt bei Lücken gezielt nach, bevor der Beleg in die Buchhaltung geht.
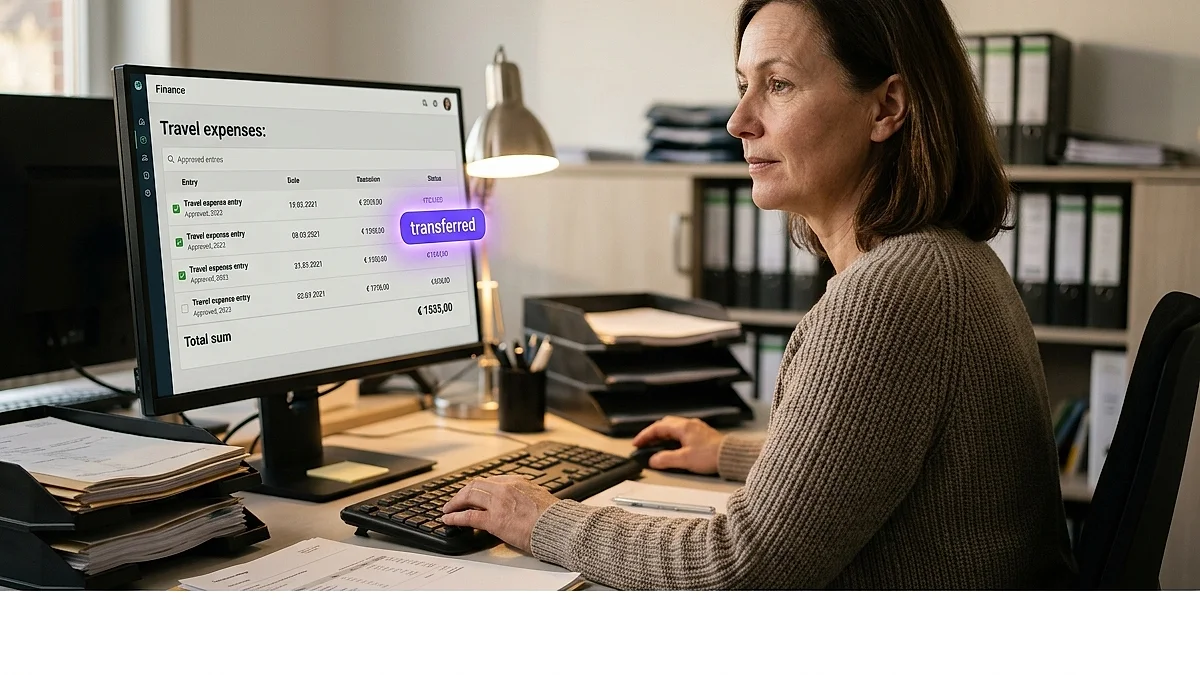
- Automatische Übergabe an die BuchhaltungGeprüfte Abrechnungen fließen ohne manuelle Übertragung in die Finanzbuchhaltung oder Lohnsoftware, inklusive der passenden Kostenstelle.
Die automatische Belegerfassung ersetzt das Abtippen jeder einzelnen Position. Ein Vertriebsmitarbeiter, der eine Tankquittung direkt nach dem Bezahlen fotografiert, oder ein Monteur, der eine Hotelrechnung per E-Mail weiterleitet: In beiden Fällen entsteht die strukturierte Erfassung als Nebenprodukt einer Handlung, die ohnehin passiert.
Die automatische Pauschalenberechnung löst das Problem der falsch berechneten Verpflegungssätze. Wird die Abreisezeit manuell eingetragen und die Kürzung für ein gestelltes Frühstück vergessen, entsteht eine Überzahlung, die bei einer Betriebsprüfung auffällt. Die KI berechnet Dauer und Kürzung direkt aus den erkannten Reise- und Belegdaten.
Die Regel- und Vollständigkeitsprüfung verhindert den nachträglich abgelehnten Bewirtungsbeleg. Statt dass die Buchhaltung einen unvollständigen Beleg erst am Monatsende entdeckt, meldet die KI die fehlende Teilnehmerliste direkt beim Hochladen zurück an den Reisenden, während der Anlass der Bewirtung noch im Gedächtnis ist.
Die automatische Übergabe an die Buchhaltung entfernt schließlich die zweite Fehlerquelle im Prozess: die manuelle Übertragung in die Finanzbuchhaltung. Der Beitrag Rechnungseingang automatisieren beschreibt denselben Übergabe-Mechanismus für Eingangsrechnungen, technisch meist über dieselbe ERP-Integration.
Reisekostenabrechnung automatisieren: Papier vs. Excel vs. App vs. KI-System im Vergleich
Die vier verbreitetsten Formen der Reisekostenabrechnung unterscheiden sich vor allem darin, wie viel manuelle Nacharbeit sie erzeugen und wie zuverlässig sie Fehler von selbst erkennen.
| Kriterium | Papier / Beleg-Ordner | Excel-Formular | Reine Scan-App | KI-gestütztes System |
|---|---|---|---|---|
| Belegerfassung | Manuell aufkleben | Manuell abtippen | Foto, Daten meist manuell nachtragen | Automatisch per OCR |
| Pauschalenberechnung | Manuell nachschlagen | Manuell oder per Formel | Meist manuell | Automatisch aus Reisedaten |
| Vollständigkeitsprüfung | Keine | Keine, außer manuell gebaut | Teilweise, nachträglich | Automatisch beim Hochladen |
| Übergabe an Buchhaltung | Manuell einreichen | Manueller Export | Meist manueller Export | Automatisch, ohne Zwischenschritt |
Zum Vergleichen seitlich wischen
Papier und Excel erfüllen die Abrechnung formal, verlagern die inhaltliche Prüfung aber vollständig auf einen Menschen in der Buchhaltung. Eine reine Scan-App digitalisiert die Erfassung, ohne die Berechnung der Pauschalen oder die Vollständigkeitsprüfung zu übernehmen. Erst ein KI-gestütztes System verbindet Erfassung, Berechnung, Prüfung und Übergabe in einem durchgehenden Prozess.
Du willst wissen, ob sich automatisierte Reisekostenabrechnung für dein Team rechnet? In einem kostenlosen Gespräch schauen wir gemeinsam auf deine aktuelle Buchhaltungssoftware und dein Belegaufkommen. Analysegespräch buchen.
Analysegespräch buchenDSGVO bei der Reisekostenabrechnung: was für Belegdaten gilt
Reisekostenbelege enthalten regelmäßig personenbezogene Daten des Reisenden selbst, etwa Reiseroute, Kreditkarten-Teilnummern oder Tankstellenstandorte. Ihre Verarbeitung braucht eine Rechtsgrundlage, meist die Erfüllung des Arbeitsvertrags nach Art. 6 Abs. 1 lit. b DSGVO oder eine interne Reisekostenrichtlinie mit klarer Zweckbindung. Der allgemeine Beitrag DSGVO-konform KI nutzen erklärt die Grundprinzipien, die auch für Reisekostendaten gelten: Zweckbindung, Datensparsamkeit und eine klare Löschfrist.
Eine Besonderheit betrifft Bewirtungsbelege: Sie enthalten mit der Teilnehmerliste häufig personenbezogene Daten Dritter, etwa Namen von Kunden oder Geschäftspartnern, die selbst keine Vertragsbeziehung zur verarbeitenden KI haben. Diese Daten dürfen ausschließlich für den steuerlichen Nachweis der Bewirtung genutzt werden, nicht für andere Zwecke wie eine allgemeine Kontaktdatenbank.
Setzt ein Unternehmen eine cloudbasierte KI-Lösung für die Belegerkennung ein, braucht es in der Regel einen Auftragsverarbeitungsvertrag mit dem Anbieter. Der Beitrag AVV mit KI-Anbietern: Diese Pflichten gelten 2026 beschreibt, worauf dabei zu achten ist, insbesondere bei Anbietern außerhalb der EU.
Wer Reisekostendaten grundsätzlich im eigenen Haus behalten will, kann die Belegerkennung auch mit einer lokalen KI betreiben, die auf Servern im eigenen Netzwerk statt in der Cloud läuft. Der Beitrag Lokale KI im Mittelstand: Wann Cloud, wann lokal? ordnet ein, wann sich der zusätzliche Aufwand für ein On-Premise-System lohnt.
Bei der Löschfrist gilt dieselbe gesetzliche Untergrenze wie bei anderen Buchungsbelegen: mindestens 8 Jahre nach § 147 AO. Eine darüber hinausgehende Speicherung braucht einen eigenen Zweck und eine dokumentierte Löschroutine danach.
Häufig ist die Software so ausgelegt, dass Auswertungen auch Reisemuster oder Ausgabengewohnheiten einzelner Mitarbeiter sichtbar machen, etwa besonders häufige oder teure Reisen. Existiert ein Betriebsrat, berührt eine solche Auswertung § 87 Abs. 1 Nr. 6 BetrVG, weil das System objektiv geeignet ist, Verhalten zu überwachen, unabhängig von der beabsichtigten Nutzung. Der Beitrag Betriebsrat und KI: Wann Mitbestimmung Pflicht ist erklärt die Rechtslage im Detail. Dieser Hinweis ersetzt keine Rechtsberatung, markiert aber die Pflicht, die Frage vor dem Rollout zu klären.
So startest du: Pilotprojekt in 3 Schritten
Ein realistisches Pilotprojekt deckt eine Abteilung oder ein Team mit häufigen Dienstreisen ab und läuft in drei Schritten.
Vertrieb oder Montage eignen sich meist besser als der komplette Betrieb auf einmal, weil dort die meisten Belege in kurzer Zeit anfallen.
Welche Schnittstelle bietet die bestehende Finanzbuchhaltung für die automatische Übergabe, und welche internen Regeln zu Pauschalen und Höchstbeträgen gelten bereits.
Die KI erfasst und prüft zunächst nur, ein Mensch gibt die Übergabe an die Buchhaltung frei. Nach 4 bis 6 Wochen stabiler Ergebnisse übernimmt die KI die automatische Übergabe, Ausnahmen bleiben beim Menschen.
Ein realistisches Pilotprojekt für ein Team mit bis zu 15 reisenden Mitarbeitern dauert 4 bis 6 Wochen, von der Anbindung der Buchhaltungssoftware bis zum Echtbetrieb. Am besten bewährt sich der Start mit dem Team, das die meisten Belege pro Monat einreicht: Es liefert am schnellsten belastbare Ergebnisse, auf denen sich ein Rollout über weitere Abteilungen aufbauen lässt.
Was automatisierte Reisekostenabrechnung kostet
Die Kosten hängen stark von der Anzahl der reisenden Mitarbeiter und der Anbindung an die bestehende Buchhaltungssoftware ab. Eine allgemeine Kosteneinordnung für KI-Projekte im Mittelstand liefert der Beitrag KI-Kosten im Mittelstand: Budgets, Preismodelle. Er nennt auch typische Preisspannen für Pilot- und Rollout-Phasen.
Zwei Preismodelle sind in der Praxis üblich: eine monatliche Lizenz pro erfasstem Mitarbeiter, oder ein Festpreis für die Implementierung mit anschließend geringen laufenden Kosten für Wartung und Anpassungen. Für Teams mit wenigen, aber regelmäßig reisenden Mitarbeitern lohnt sich meist das Lizenzmodell. Für größere Vertriebs- oder Montageteams mit vielen Belegen pro Monat wird der Festpreis mit der Zeit oft günstiger. Der Rückfluss zeigt sich in der Praxis an drei Stellen:
- Weniger Zeit der Buchhaltung für die manuelle Belegprüfung und -übertragung
- Weniger verweigerte Abzüge durch vollständige, korrekt formulierte Bewirtungsbelege
- Schnellere Erstattung, weil Mitarbeiter nicht mehr wochenlang auf die Prüfung warten
Stell dir vor, ein Vertriebsteam mit 12 reisenden Mitarbeitern reicht monatlich rund 150 Belege ein. Automatisiert die KI Erfassung und Vollständigkeitsprüfung, verkürzt sich die Bearbeitungszeit in der Buchhaltung spürbar. Das ist ein realistisches Potenzial, das je nach Belegaufkommen und Anbindung an die Buchhaltungssoftware stark schwankt.
Typische Stolperfallen bei der Einführung
Drei Punkte bremsen Projekte zur Reisekosten-Automatisierung im Mittelstand regelmäßig aus.
- Die interne Reiserichtlinie fehlt oder ist veraltet. Ohne dokumentierte Regeln zu Höchstbeträgen, erstattungsfähigen Kategorien und Freigabeprozessen kann eine KI nicht automatisch prüfen, sondern muss jeden Grenzfall an einen Menschen weiterreichen.
- Bewirtungsbelege werden zu spät nachgereicht. Fragt die KI die Teilnehmerliste erst Wochen nach dem Termin ab, erinnert sich niemand mehr zuverlässig an alle Namen und den genauen Anlass. Die Rückfrage muss direkt beim Hochladen erfolgen, nicht am Monatsende.
- Auslandssätze werden nicht aktuell gehalten. Wer die länderspezifischen Sätze für den Verpflegungsmehraufwand nur einmal im System hinterlegt und danach nicht mehr aktualisiert, rechnet nach der nächsten Anpassung durch das Bundesfinanzministerium automatisch falsch.
Fazit
Reisekostenabrechnung zählt zu den Prozessen mit hohem Automatisierungspotenzial im Mittelstand, weil sie bei jeder Dienstreise neu anfällt, auf klaren gesetzlichen Pauschalen beruht und bei fehlerhaften Belegen unmittelbar den steuerlichen Abzug gefährdet. Der Verpflegungsmehraufwand selbst ändert sich 2026 im Inland nicht, wohl aber die Aufbewahrungsfrist für die zugehörigen Belege, die seit Januar 2025 bei 8 statt 10 Jahren liegt.
Der pragmatische Einstieg ist ein einzelnes reisendes Team, eine aktuelle Reiserichtlinie und ein Parallelbetrieb, bevor die KI selbstständig Abrechnungen an die Buchhaltung übergibt. Die frühzeitige Prüfung von Bewirtungsbelegen auf die 5 Pflichtangaben gehört dabei genauso zum Projekt wie die technische Integration in die bestehende Finanzbuchhaltung.
Diesen Beitrag hat Jannis Gerlinger geschrieben, Geschäftsführer der JANGER GmbH. Jannis Gerlinger bringt Digital-Erfahrung seit 2007 aus UX/UI und E-Commerce mit, heute mit Fokus auf sichere KI-Systeme für den Mittelstand. Dabei zeigt sich ein wiederkehrendes Muster: Prozesse mit festen gesetzlichen Regeln, wie Reisekosten oder Zeiterfassung, lassen sich besonders zuverlässig automatisieren, weil die KI klare Grenzen statt vager Einschätzungen prüft.
Du willst wissen, wie viel Zeit KI-gestützte Reisekostenabrechnung in deiner Buchhaltung freisetzen könnte? Wir bauen sichere KI-Systeme für den Mittelstand. Analysegespräch buchen, in 15 Minuten klären wir deinen Stand.
Analysegespräch buchen
Jannis Gerlinger berät kleine und mittlere Unternehmen bei der Einführung von Künstlicher Intelligenz und setzt die Lösungen selbst um: KI-Assistenten, Automationen und individuelle Web-Apps. Als Geschäftsführer der JANGER GmbH arbeitet er seit 20 Jahren an digitalen Systemen für Handwerk, Handel und Industrie, von Onlineshops bis zu internen Werkzeugen. Seine TÜV-Zertifizierung in Verkaufspsychologie verbindet technisches Know-how mit einem tiefen Verständnis für Geschäftsprozesse.