 Analysegespräch buchen
Das Wichtigste in Kürze
- Kleine Unternehmen warteten im ersten Halbjahr 2026 durchschnittlich 26,37 Tage auf die vereinbarte Zahlung, dazu kamen 10,52 Tage Verzug (Creditreform Zahlungsindikator, H1 2026).
- Der Cash Collection Cycle in Deutschland stieg 2025 auf 79 Tage und liegt damit 16 Tage über dem westeuropäischen Durchschnitt (Allianz Trade, 2025).
- KI übernimmt vier Bausteine im Mahnwesen: automatische Zahlungserinnerung, gestufte Eskalation, Ausfallrisiko-Einschätzung und angepasste Tonalität je nach Kunde.
- Ein abgegrenztes Pilotprojekt, etwa für die erste Mahnstufe eines Kundensegments, lässt sich in 6 bis 8 Wochen umsetzen.
Mittelständler verlieren bei jeder verspäteten Zahlung Liquidität, weil Zahlungserinnerung, Mahnstufe und Eskalation noch überwiegend manuell in Excel-Listen laufen. Genau diese wiederkehrenden Schritte lassen sich mit KI automatisieren, sobald Rechnungs- und Zahlungsdaten strukturiert im System vorliegen. Der Handlungsdruck ist real: Kleine Unternehmen warteten im ersten Halbjahr 2026 durchschnittlich 26,37 Tage auf die vereinbarte Zahlung, dazu kamen 10,52 Tage Verzug (Creditreform Zahlungsindikator, H1 2026).
Mahnwesen ist ein Teilbereich des Forderungsmanagements, neben verwandten Bereichen wie Debitorenbuchhaltung und Liquiditätsplanung. Es umfasst alle Schritte von der ersten Zahlungserinnerung nach Fälligkeit bis zur Übergabe an ein Inkassobüro oder zum gerichtlichen Mahnverfahren.
Dieser Beitrag zeigt, was KI im Mahnwesen heute konkret leistet, wie sich das von klassischer Mahnsoftware unterscheidet, wie eine Anbindung an Buchhaltung und ERP funktioniert und wie ein realistisches Pilotprojekt in der Praxis aussieht.
Mahnwesen automatisieren bedeutet nicht, den kompletten Forderungsprozess einem System zu übergeben. Es bedeutet, einzelne Teilschritte gezielt von KI übernehmen zu lassen: die Überwachung von Zahlungseingängen, den Versand von Zahlungserinnerungen, die Eskalation nach Mahnstufen und die Einschätzung des Ausfallrisikos. Die Entscheidung über Inkasso oder gerichtliches Mahnverfahren bleibt beim Menschen.
Inhalt
- Warum Zahlungsverzug im Mittelstand ein wachsendes Problem ist
- Diese Bausteine übernimmt KI im automatisierten Mahnwesen
- KI-Mahnwesen vs. klassische Mahnsoftware
- Anbindung an Buchhaltung und ERP
- So startest du: Pilotprojekt in 3 Schritten
- Was automatisiertes Mahnwesen kostet
- Typische Stolperfallen bei der Einführung
- DSGVO und Rechtliches beim automatisierten Mahnwesen
- Fazit
Warum Zahlungsverzug im Mittelstand ein wachsendes Problem ist
Ein Debitorenteam prüft täglich offene Posten, gleicht Zahlungseingänge mit Rechnungen ab und entscheidet, wann eine Erinnerung oder Mahnung rausgeht. Bei wachsender Kundenzahl wiederholt sich dieser Abgleich mehrfach täglich, oft noch mit Blick auf mehrere Excel-Tabellen statt einem zentralen System.
Tage durchschnittliches Zahlungsziel für Kleinunternehmen
Creditreform Zahlungsindikator, H1 2026Tage zusätzlicher Zahlungsverzug bei Kleinunternehmen
Creditreform Zahlungsindikator, H1 2026Tage Cash Collection Cycle in Deutschland 2025
Allianz Trade Studie, 2025Der Creditreform Zahlungsindikator zeigt für das erste Halbjahr 2026 ein durchschnittliches Zahlungsziel von 32,21 Tagen über alle Unternehmensgrößen, den höchsten Stand seit 2019. Kleine Unternehmen erhalten dabei kürzere Fristen als große: Großunternehmen mit über 250 Beschäftigten gewähren ihren Kunden im Schnitt 35,51 Tage, kleine Unternehmen dagegen nur 26,37 Tage. Die kombinierte Forderungslaufzeit aus Zahlungsziel und Verzug erreichte im ersten Halbjahr 2026 insgesamt 40,35 Tage.
Die Allianz Trade Studie bestätigt den Trend aus einer anderen Perspektive: Der Cash Collection Cycle (CCC) in Deutschland stieg 2025 auf 79 Tage, ein Plus von 1,8 Tagen gegenüber 2024. Damit liegt Deutschland rund 16 Tage über dem westeuropäischen Durchschnitt von 63 Tagen. Die Days of Sales Outstanding (DSO), also die reine Debitorenlaufzeit, wuchsen 2025 auf 55 Tage (+2,8 Tage). Für 2026 prognostiziert die Studie einen weiteren Anstieg des CCC auf 83 Tage.
Mahnwesen erfüllt klassische Kriterien für hohes Automatisierungspotenzial: hohe Wiederholrate (mehrfach täglich), klar erkennbare Muster (Fälligkeit, Zahlungshistorie, Kundensegment) und spürbare Fehlerkosten bei verzögerter Reaktion, weil jeder Tag zusätzlicher Verzug die Liquidität belastet.
Für den Mittelstand bedeutet der wachsende Forderungslaufzeit vor allem eines: Wer Zahlungseingänge nicht zeitnah nachverfolgt, finanziert seine Kunden faktisch mit. Ein manuelles Mahnwesen, das erst nach Wochen reagiert, verschärft genau dieses Problem zusätzlich.
Diese Bausteine übernimmt KI im automatisierten Mahnwesen
KI-gestütztes Forderungsmanagement besteht aus mehreren Bausteinen, die zusammen den größten Teil der manuellen Nachverfolgung abnehmen.
- Automatische ZahlungserinnerungDie KI überwacht Zahlungseingänge in Echtzeit und verschickt eine freundliche Erinnerung, sobald eine Rechnung ihr Fälligkeitsdatum ohne Zahlungseingang überschreitet.
- Gestufte Eskalation nach MahnstufenBleibt eine Reaktion aus, eskaliert die KI automatisch zur nächsten Mahnstufe, mit angepasster Frist und Tonalität, statt dass ein Mitarbeiter jeden Fall einzeln nachverfolgt.
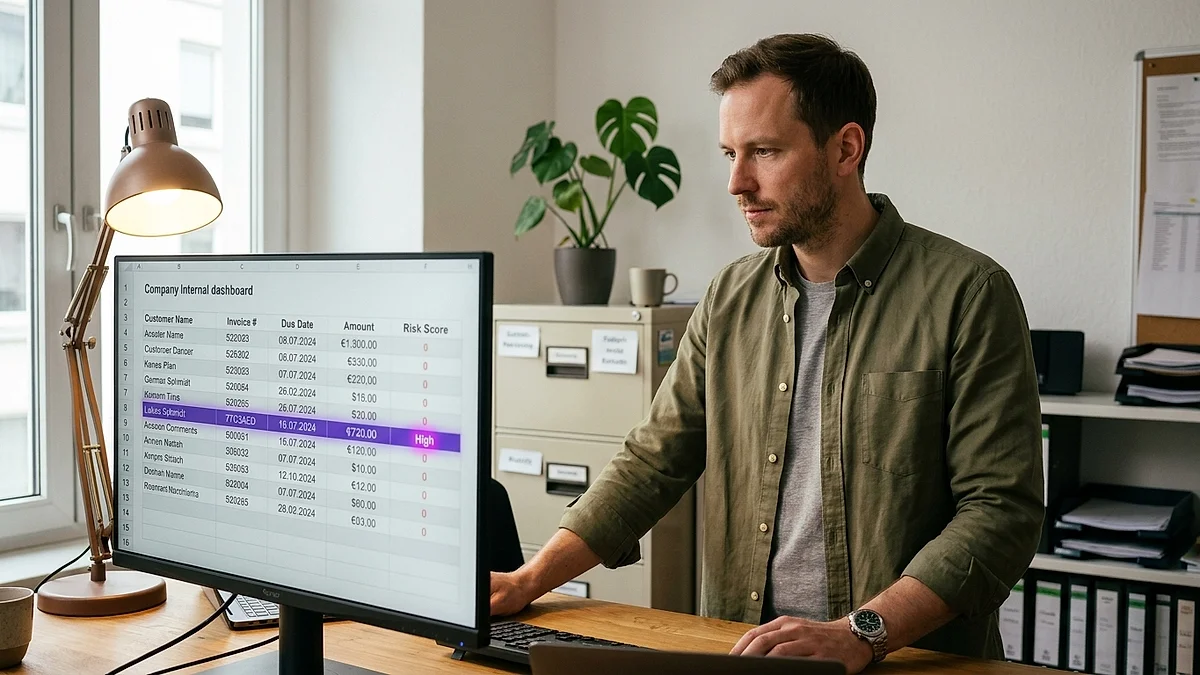
- Ausfallrisiko-EinschätzungDie KI erkennt anhand von Zahlungshistorie und Kundenverhalten, welche offenen Posten ein erhöhtes Ausfallrisiko tragen, und markiert sie frühzeitig für eine genauere Prüfung.
- Angepasste Tonalität je nach KundeEin langjähriger Kunde mit einer einmaligen Verspätung erhält einen anderen Ton als ein Kunde mit wiederholtem Zahlungsverzug, ohne dass ein Mitarbeiter jede Nachricht einzeln formuliert.
Automatische Zahlungserinnerung ist der Einstiegspunkt der meisten Projekte. Die KI gleicht offene Rechnungen laufend mit Zahlungseingängen im Buchhaltungssystem ab und verschickt eine erste Erinnerung, sobald die Fälligkeit ohne Zahlung verstreicht. Der Mitarbeiter muss dafür keine Liste mehr manuell durchgehen.
Gestufte Eskalation wird wichtig, sobald eine Erinnerung ohne Reaktion bleibt. Die KI erhöht Frist und Nachdruck automatisch nach vorher festgelegten Regeln, von der freundlichen Erinnerung über die erste Mahnung bis zur letzten Mahnung vor Übergabe. Jede Stufe bleibt dabei nachvollziehbar dokumentiert.
Ausfallrisiko-Einschätzung rechnet sich besonders bei einer größeren Zahl von Kunden, weil sich Zahlungsmuster über die Zeit verändern. Die KI markiert nur auffällige Fälle mit erhöhtem Risiko, die endgültige Entscheidung über weitere Schritte bleibt beim Menschen.
Angepasste Tonalität verhindert, dass ein zuverlässiger Bestandskunde bei der ersten Verspätung dieselbe scharfe Mahnung erhält wie ein Kunde mit wiederholtem Zahlungsverzug. Das schont die Kundenbeziehung, ohne die Konsequenz bei tatsächlich säumigen Zahlern zu verlieren.
Welche Forderungen sich am besten für Automatisierung eignen
Nicht jede offene Forderung lässt sich gleich gut automatisieren. Drei Kategorien eignen sich besonders für den Einstieg, weil sie häufig vorkommen und klar erkennbare Muster liefern.
- Erstmalige, geringfügige Verspätung. Der häufigste Fall im B2B-Geschäft. Eine freundliche Erinnerung reicht meist aus, die KI kann diesen Schritt vollständig übernehmen.
- Wiederkehrende Kunden mit stabilem Zahlungsverhalten. Die Zahlungshistorie liefert klare Muster, auf deren Basis die KI zuverlässig zwischen Ausnahme und Trend unterscheidet.
- Standardisierte B2B-Rechnungen mit festen Zahlungszielen. Klar definierte Fälligkeiten lassen sich eindeutig automatisch prüfen, im Gegensatz zu individuell verhandelten Sonderkonditionen.
Schwieriger zu automatisieren sind Streitfälle mit Reklamation zur Rechnung oder Kunden in akuten wirtschaftlichen Schwierigkeiten, weil hier eine fachliche und oft persönliche Einschätzung nötig ist. Diese Fälle bleiben in den meisten Projekten länger beim Menschen.
KI-Mahnwesen vs. klassische Mahnsoftware
Klassische Mahnsoftware verschickt Mahnungen nach festen Fristen und einheitlichen Textbausteinen. Das funktioniert gut, solange der Regelfall eintritt. Sobald Zahlungshistorie, Kundenwert und Eskalationsrisiko gemeinsam bewertet werden müssen, stößt reine Fristautomatisierung an Grenzen.
| Kriterium | Klassische Mahnsoftware | KI-gestütztes Mahnwesen |
|---|---|---|
| Auslöser für Mahnung | Feste Frist nach Fälligkeit | Fälligkeit plus Zahlungsverhalten des Kunden |
| Ausfallrisiko | Nicht vorgesehen | Lernt aus historischen Zahlungsmustern |
| Tonalität der Nachricht | Einheitliche Textbausteine | Kontextbezogen an Kunde angepasst |
| Priorisierung offener Posten | Chronologisch nach Fälligkeit | Nach Risiko und Forderungshöhe gewichtet |
Zum Vergleichen seitlich wischen
Die grundsätzliche Abwägung, wann klassische Automatisierung ausreicht und wann KI nötig ist, hängt vor allem davon ab, wie variabel der Prozess ist und wie viel Kontext er braucht. Das erklärt der Beitrag KI vs. Automatisierung: So triffst du die richtige Wahl im Detail. Für das Mahnwesen gilt in der Praxis meist: Der Versand der ersten Erinnerung läuft weiterhin regelbasiert, KI übernimmt die Priorisierung, die Tonalität und die Risikoeinschätzung bei komplexeren Fällen.
Du willst wissen, ob sich KI-gestütztes Mahnwesen für dein Unternehmen rechnet? In einer kostenlosen 30-Minuten-Demo schauen wir gemeinsam auf deinen aktuellen Forderungsprozess. Termin direkt buchen.
Analysegespräch buchenAnbindung an Buchhaltung und ERP
KI-gestütztes Mahnwesen ersetzt in den meisten Fällen nicht die bestehende Buchhaltungssoftware, sondern setzt auf deren Daten auf. Offene Posten, Zahlungseingänge und Kundenstammdaten liegen meist bereits im ERP- oder Buchhaltungssystem. Die KI liest diese Daten, wertet sie aus und löst den passenden Mahnschritt aus.
Wie diese Anbindung technisch funktioniert, welche Wege es für moderne und ältere Systeme gibt und was ein Integrationsprojekt realistisch kostet, beschreibt der Beitrag KI-ERP-Integration im Mittelstand ausführlich. Für das Mahnwesen gilt dieselbe Grundregel: ein Service-Account mit begrenzten Rechten, Lesezugriff zuerst, Schreibrechte für den automatischen Versand erst nach erfolgreichem Testbetrieb.
Ein Marktüberblick zeigt, dass bereits spezialisierte Anbieter KI-gestützte Mahnwesen-Software als eigenständige Lösung führen, die sich per Schnittstelle an gängige Buchhaltungssysteme anbindet. Für den Mittelstand ist die konkrete Anbindung an das eigene ERP oft entscheidender als die Wahl des Anbieters, weil eine saubere Datenbasis die Voraussetzung für zuverlässige Ausfallrisiko-Einschätzungen ist.
So startest du: Pilotprojekt in 3 Schritten
Ein realistisches Pilotprojekt deckt eine abgegrenzte Mahnstufe oder ein Kundensegment ab und läuft in drei Schritten.
Zum Beispiel die automatische Zahlungserinnerung für ein einzelnes Kundensegment. Nicht das komplette Mahnwesen auf einmal umstellen.
Offene Posten, Fälligkeiten und Zahlungshistorie müssen strukturiert im Buchhaltungssystem vorliegen. Fehlt das, ist die Datenaufbereitung selbst schon der erste Nutzen des Projekts.
Die KI schlägt eine Erinnerung oder Mahnstufe vor, der Mitarbeiter prüft und versendet zunächst noch selbst. Nach einigen Wochen stabiler Vorschläge übernimmt die KI den Versand, der Mensch bleibt für Ausnahmen und Eskalationsentscheidungen zuständig.
Was in dieser Phase nicht sinnvoll ist: alle Kundensegmente gleichzeitig umstellen oder die bestehende Buchhaltungssoftware sofort ablösen. Eine einzelne Mahnstufe liefert innerhalb weniger Wochen belastbare Ergebnisse, auf denen sich ein Rollout aufbauen lässt.
Was automatisiertes Mahnwesen kostet
Die Kosten hängen stark davon ab, wie sauber die Datenlage ist und wie viele Systeme angebunden werden müssen. Eine allgemeine Kosteneinordnung für KI-Projekte im Mittelstand, inklusive typischer Preisspannen für Pilot- und Rollout-Phasen, liefert der Beitrag KI-Kosten im Mittelstand: Budgets, Preismodelle, versteckte Posten.
Für das Mahnwesen gilt eine Besonderheit: Weil die KI meist auf vorhandenen Buchhaltungsdaten aufsetzt statt eine komplette neue Forderungsmanagement-Plattform einzuführen, bleibt der Aufwand oft überschaubarer als bei einem Systemwechsel. Der größte Kostentreiber ist selten die KI selbst, sondern die Datenaufbereitung, wenn Zahlungshistorie bisher nur verteilt über mehrere Excel-Tabellen erfasst wird.
Der Rückfluss zeigt sich in der Praxis an mehreren Stellen: schnellere Reaktion auf überfällige Zahlungen, weniger manuelle Nachverfolgung pro offenem Posten, und ein realistisches Potenzial, einen Teil der aktuell 40,35 Tage kombinierter Forderungslaufzeit zu verkürzen, die der Creditreform Zahlungsindikator für das erste Halbjahr 2026 ausweist.
Für die Wirtschaftlichkeit zählt vor allem die Anzahl offener Posten. Sinkt die manuelle Bearbeitungszeit pro Mahnfall durch automatische Priorisierung spürbar, addiert sich der Effekt bei mehreren Dutzend bis Hundert offenen Posten schnell zu einer messbaren Liquiditätsverbesserung. Eine allgemeine Formel für den ROI von KI-Projekten, unabhängig vom konkreten Anwendungsfall, liefert der ROI-Eintrag im Lexikon.
Woran du den Erfolg misst
Zwei Kennzahlen zeigen zuverlässig, ob sich die Automatisierung auszahlt.
- Days Sales Outstanding (DSO). Die durchschnittliche Zahl an Tagen, bis eine Rechnung tatsächlich bezahlt wird. Sinkt die DSO nach Einführung der Automatisierung spürbar, wirkt die schnellere Nachverfolgung.
- Mahnquote. Der Anteil offener Posten, die überhaupt eine zweite oder dritte Mahnstufe erreichen. Eine sinkende Mahnquote zeigt, dass die frühere und passendere Erinnerung bereits vor der ersten Mahnung wirkt.
Beide Werte lassen sich direkt aus der Buchhaltungssoftware ziehen und monatlich vergleichen, ohne dass dafür ein separates Reporting-Tool nötig ist.
Typische Stolperfallen bei der Einführung
Drei Punkte bremsen Mahnwesen-Automatisierung-Projekte im Mittelstand regelmäßig aus.
- Unsaubere Debitorendaten werden unterschätzt. Wenn Kundenkontakte, Zahlungsziele oder Sonderkonditionen nur im Kopf der erfahrenen Buchhaltungsmitarbeiter stecken statt im System, liefert auch die beste KI schlechte Vorschläge. Die Datenaufbereitung ist in den meisten Projekten der größte Einzelposten, nicht die KI selbst.
- Zu viele Ausnahmen auf einmal automatisieren. Wer gleich versucht, jeden Sonderfall wie individuell verhandelte Zahlungsziele oder Großkunden in der ersten Version abzubilden, verzögert den Start unnötig. Die Standardfälle zuerst automatisieren, Ausnahmen bleiben zunächst beim Menschen.
- Das Team zu spät einbinden. Buchhaltungsmitarbeiter kennen die inoffiziellen Regeln, die keine Software dokumentiert, etwa welche Kunden trotz Verzug grundsätzlich zahlungswillig sind. Wird das Team erst nach der technischen Umsetzung eingebunden, fehlt dieses Wissen im System und die Akzeptanz sinkt zusätzlich.
Stell dir vor, ein Handwerksbetrieb mit 15 Mitarbeitern verschickt monatlich rund 60 Rechnungen an Gewerbekunden und verfolgt offene Posten bisher per Wiedervorlage im Kalender. Eine automatische Erinnerung nach Fälligkeit würde diesen ersten Schritt übernehmen, die Entscheidung über eine zweite Mahnung bliebe zunächst weiterhin beim Büroteam. Ein solches Beispiel ist hypothetisch und zeigt lediglich das Funktionsprinzip, kein belegtes Projektergebnis.
Ein vierter Punkt betrifft die Erwartungshaltung an die Startgenauigkeit. Eine KI liefert in den ersten Wochen selten perfekte Risikoeinschätzungen, weil sie erst aus realen Zahlungsmustern lernt. Wer im Schattenbetrieb konsequent jede Korrektur dokumentiert, verbessert die Trefferquote spürbar schneller als ein Team, das die KI nach den ersten Fehlvorschlägen wieder abschaltet.
DSGVO und Rechtliches beim automatisierten Mahnwesen
Automatisiertes Mahnwesen verarbeitet personenbezogene Daten von Kunden: Namen, Adressen, Rechnungs- und Zahlungshistorie. Das fällt unter die DSGVO. Wer eine Cloud-KI nutzt, muss die üblichen Anforderungen erfüllen: Auftragsverarbeitungsvertrag, Datenminimierung, transparente Information der Kunden über die automatisierte Bearbeitung ihrer offenen Posten.
Besonders bei der automatisierten Ausfallrisiko-Einschätzung ist Sorgfalt gefragt, weil hier Bewertungen über einzelne Kunden entstehen, die den Anforderungen an eine automatisierte Einzelfallentscheidung nach Art. 22 DSGVO nahekommen können. In der Praxis bedeutet das: Die KI markiert Fälle mit erhöhtem Risiko, ein Mitarbeiter trifft die endgültige Entscheidung über eine Eskalation zu Inkasso oder gerichtlichem Mahnverfahren. Wie sich personenbezogene Daten grundsätzlich DSGVO-konform in KI-Systemen verarbeiten lassen, unabhängig vom gewählten Anbieter, zeigt der Beitrag DSGVO-konform KI nutzen. Bei besonders sensiblen Zahlungsdaten ist eine lokale KI-Lösung ohne Datenabfluss an externe Cloud-Dienste oft die vorsichtigere Wahl, wie im Beitrag Lokale KI im Mittelstand beschrieben.
Fazit
Mahnwesen zählt zu den Prozessen mit hohem Automatisierungspotenzial im Mittelstand, weil es regelmäßig wiederkehrt und bei verzögerter Bearbeitung direkte Liquiditätskosten verursacht. Der Creditreform Zahlungsindikator zeigt für das erste Halbjahr 2026 mit 40,35 Tagen kombinierter Forderungslaufzeit den höchsten Stand seit 2019, die Allianz Trade Studie bestätigt den Trend mit einem auf 79 Tage gestiegenen Cash Collection Cycle für 2025.
Der pragmatische Einstieg ist eine einzelne Mahnstufe, ein klar abgegrenztes Kundensegment und ein Schattenbetrieb, bevor die KI selbstständig Erinnerungen versendet. So baut sich Vertrauen im Team auf, während die bestehende Buchhaltungssoftware weiterläuft statt ersetzt zu werden.
Diesen Beitrag hat Jannis Gerlinger geschrieben, Geschäftsführer der JANGER GmbH. Aus der Digital-Erfahrung seit 2007 in UX/UI und E-Commerce, heute mit Fokus auf sichere KI-Systeme für den Mittelstand, zeigt sich ein wiederkehrendes Muster. Prozesse mit hohem Wiederholungsgrad wie das Mahnwesen bieten oft den schnellsten Einstieg in KI-Automatisierung, weil sich der Nutzen früh und direkt an der Liquidität ablesen lässt.
Du willst wissen, wie viel Liquidität KI-gestütztes Mahnwesen in deinem Unternehmen freisetzen könnte? Wir bauen sichere KI-Systeme für den Mittelstand. Buch dir eine kostenlose Erstberatung, in 15 Minuten klären wir deinen Stand.
Analysegespräch buchen
Jannis Gerlinger berät kleine und mittlere Unternehmen bei der Einführung von Künstlicher Intelligenz und setzt die Lösungen selbst um: KI-Assistenten, Automationen und individuelle Web-Apps. Als Geschäftsführer der JANGER GmbH arbeitet er seit 2007 an digitalen Systemen für Handwerk, Handel und Industrie, von Onlineshops bis zu internen Werkzeugen. Seine vom TÜV Rheinland geprüfte Qualifikation in Verkaufspsychologie verbindet technisches Know-how mit einem tiefen Verständnis für Geschäftsprozesse.